

中谷物流拟27亿可转债买18艘船
作者: 发布时间:2026年11月03日 浏览量:17 字体大小: A+ A-
27.3亿元可转债,全部投向集装箱船舶购置;项目总投资68.59亿元,计划新增18艘船——10艘1,800TEU、8艘6,300TEU,全部投放国际航线。内贸集运龙头中谷物流,把下一段增长押在了外贸。
10月31日,中谷物流披露可转债审核问询函回复(修订稿)及募集说明书(修订稿)。方案为向不特定对象发行可转债,募集资金总额不超过27.3亿元(不超过2,730万张,每张面值100元)。
扣除发行费用后,募集资金净额全部用于“集装箱船舶购置项目”:项目投资总额68.59亿元,拟使用募集资金27.3亿元,不足部分自筹。
项目计划新增18艘船:10艘1,800TEU、8艘6,300TEU。按披露的交付计划,1,800TEU船2027年交付2艘、2028年交付8艘;6,300TEU船2028年交付5艘、2029年交付3艘。
部分船舶以美元计价,募投测算按2026年4月30日人民币汇率中间价1美元兑6.8628元折算。联合资信评定公司主体信用等级 AA+,本次可转债信用等级 AA+,评级展望稳定;本次发行未提供担保。
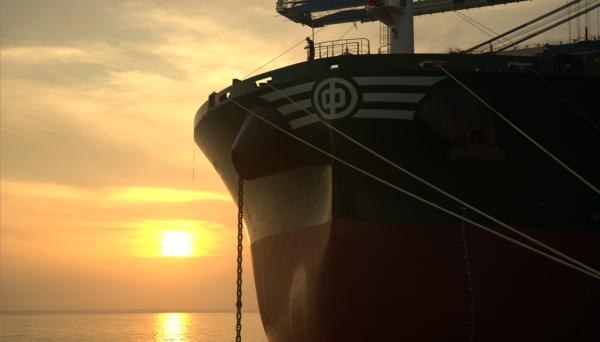
图片来源:海运圈聚焦
募集说明书明确:18艘船“未来拟全部投放于国际集装箱航运物流市场”,新增船舶为高燃油经济性、环保达标的专业化国际航行集装箱船。
公司给出的理由是需求与运力不匹配:东南亚、印巴、红海等海外新兴航线需求大幅攀升,现有运力“已难以匹配不断增长的市场需求与航线扩张规划”;本次扩张是落地“内外并举”战略、打造国际业务“第二增长极”的核心举措。
船型测算上,6,300TEU船按5,400TEU额定箱量计算,1,800TEU船按1,500TEU计算,再按历史积载率预测去程与返程装载。效益测算方面,项目经营期25年、建设期24个月,税后财务内部收益率13.31%,税后投资回收期9.52年(含建设期2年)。
公司近几年的运量在降:2023—2025年分别为1,483万、1,129万、977万TEU。按募集说明书的解释,这“主要系公司主动将部分自有运力从自营航线转向期租船舶服务业务”。同期自有运力占比从69.83%升到2025年的74.83%,2026年上半年为72.63%。
行业环境也被写进了募集说明书:2026年全球集装箱船队运力预计增至3,470.4万TEU(+3.8%),2027年进一步增至3,778.5万TEU(+7.8%);一旦运力供过于求,运价可能承压。
公司同时提示,红海危机、伊以冲突等令关键航道持续面临安全风险,绕行需求增加、有效运力收缩,反而催生支线船与区域港口中转需求——这正是1,800TEU级小船的机会。
融资节奏上,本次可转债尚需上交所审核通过、并经中国证监会同意注册后方可实施,能否通过及时间存在不确定性。此前公司2021年IPO募集资金总额27.48亿元、净额27.28亿元。
客户结构上,2026年上半年第一大客户为达飞海运,销售金额2.61亿元,占营业收入4.78%。
“现有运力已难以匹配不断增长的市场需求与航线扩张规划。”
—— 中谷物流《向不特定对象发行可转换公司债券募集说明书(修订稿)》
来源:海运圈聚焦